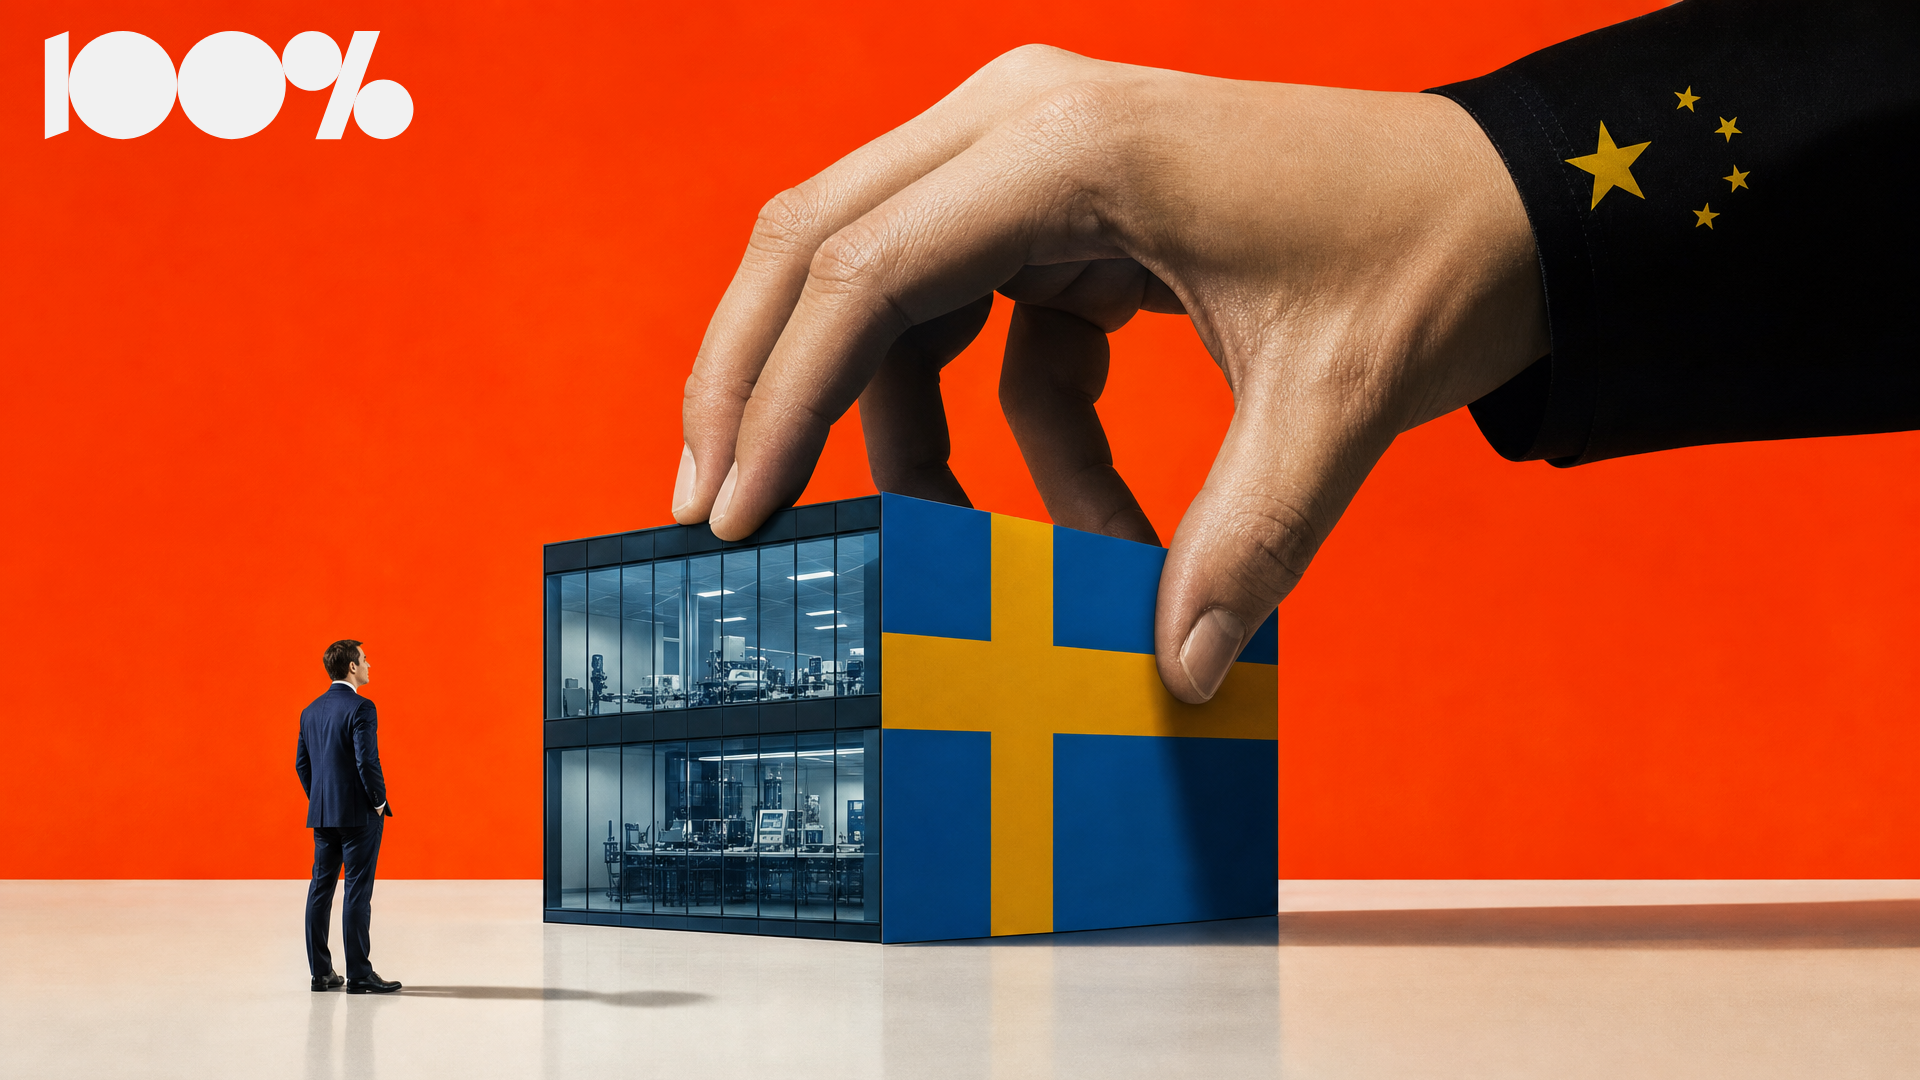
Vad ville Kina egentligen åt i Järfälla?
När Kina köpte halvledarbolaget Silex följde svensk tillverkningsteknik med till Peking. Ny svensk forskning visar att kinesiska företagsköp skiljer sig från andra utländska förvärv.
Silex Microsystems i Järfälla är världsledande på så kallade MEMS-halvledare – mikroskopiska komponenter som bland annat används i sensorer.
Teknikföretagen beskrev 2024 att företaget hade omkring 140 ingenjörer med spetskompetens inom MEMS. Grundaren Edvard Kälvesten sammanfattade själv företagets ställning: ”Vi är världsbäst inom MEMS.”
2015 hamnade bolaget i kinesiska händer.
Och köpet var inte vilket företagsförvärv som helst.
Enligt Totalförsvarets forskningsinstitut, FOI, finansierades förvärvet av Kinas statliga halvledarfond National IC Fund – ett verktyg för att bygga upp landets egen halvledarindustri.
Efter köpet byggdes en fabrik i Peking. Dit fördes Silex svenska tillverkningsteknik, beskriver FOI.
Sverige satte stopp
Men när mer teknik skulle föras över drog svenska staten i nödbromsen.
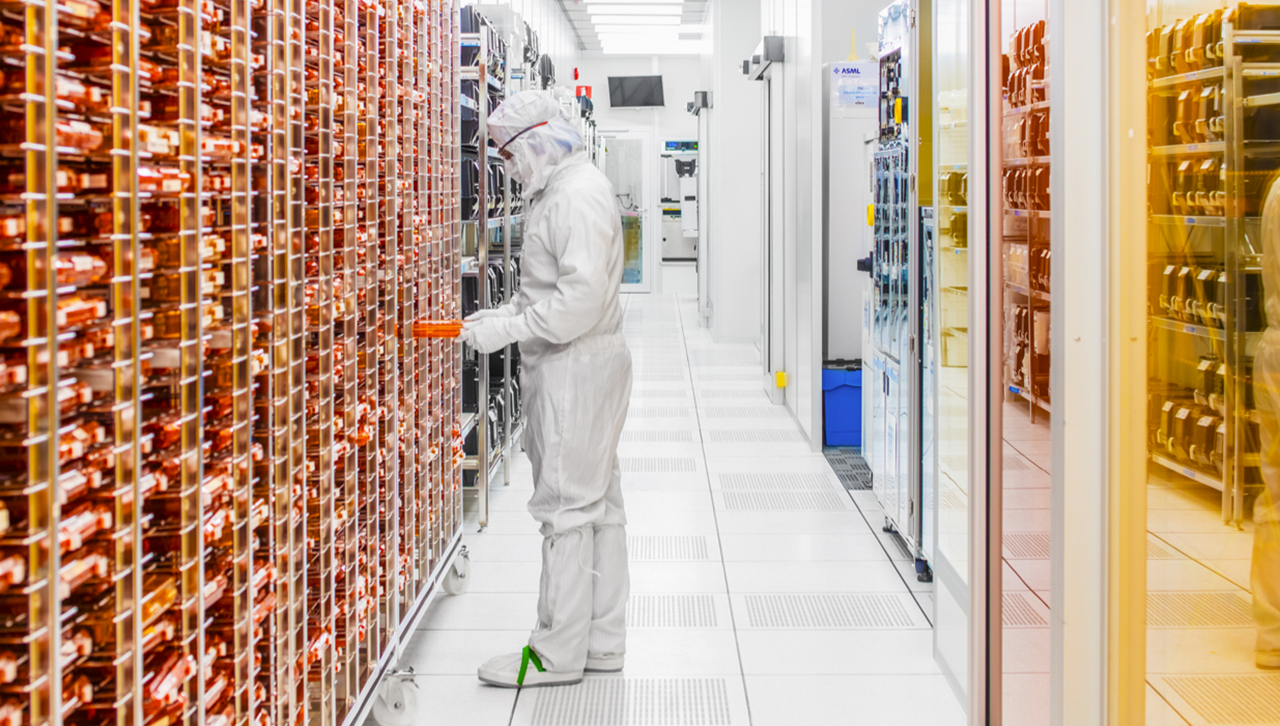
Inspektionen för strategiska produkter, ISP, införde 2020 tillståndskrav för export av viss teknik, mjukvara och vissa produkter från fabriken i Järfälla till den kinesiska ägaren och verksamheten i Peking. Året därpå nekade myndigheten Silex tillstånd att exportera MEMS-mikrofonteknik och relaterad teknik.
Silex är sedan 2025 åter svenskmajoritetsägt. Ett motiv till affären var att minska det kinesiska ägandet till följd av det förändrade geopolitiska läget. Men historien illustrerar en större fråga som två svenska ekonomer nu försöker besvara:
Vad är det egentligen kinesiska företag vill åt när de köper svenska bolag?
Uppköp ger ett lyft
Fredrik Heyman och Fredrik Sjöholm vid IFN har studerat vad som händer när svenska företag får utländska ägare.
När svenska bolag köps av utländska ägare ser forskarna normalt ett tydligt lyft.
Arbetsproduktiviteten ökar i genomsnitt med omkring 6 procent och sysselsättningen med omkring 14 procent. Efter några år ligger produktiviteten omkring 10 procent högre och sysselsättningen 25–30 procent högre än i jämförbara svenska företag.
Bolagen förändras också. Andelen högutbildade ökar. Handeln med omvärlden blir större. Ledningen stöps om och verksamheten knyts närmare den nya ägarens internationella nätverk. Den utländska ägaren köper företaget – och börjar utveckla det.
Men när forskarna tittar på Kina förändras mönstret.
Kina sticker ut
Efter kinesiska uppköp hittar forskarna inga förbättringar av vare sig produktivitet eller sysselsättning. De ser inte heller samma förändringar i ledningen, handeln eller personalens rörelser genom den multinationella koncernen.
Det väcker frågan om köparna är ute efter något annat.
Forskarna pekar på att kinesiska förvärv kan handla om att komma åt tillgångar som är värdefulla för den kinesiska koncernen – exempelvis avancerad teknik, varumärken eller specifikt kunnande – snarare än att effektivisera och utveckla företaget som köps.
I forskningsartikeln uttrycks hypotesen rakt: företag kan köpas för att förbättra moderbolaget snarare än det uppköpta företaget.
Det är en annan logik än den som syns efter andra utländska uppköp. Värdet kan hamna hos den kinesiska ägaren.
När ekonomi blir makt
Det är också därför forskarna placerar företagsköpen i ett större geopolitiskt sammanhang.
Kinesiska förvärv av västerländska företag har blivit en säkerhetspolitisk fråga eftersom företag inte bara består av byggnader, personal och försäljning. De kan också ge kontroll över avancerad teknik, strategiskt kunnande och viktiga positioner i internationella värdekedjor.
FOI beskriver samma problem från ett säkerhetspolitiskt perspektiv.
I en rapport om Kinas system för tekniköverföring pekar myndigheten ut företagsförvärv som en av flera kommersiella vägar till utländsk teknologi. Halvledarindustrin beskrivs samtidigt som ett av de viktigaste målen för Kinas tekniköverföring.
Silex används som exempel.
I Silex-fallet är kopplingen till den kinesiska staten dessutom konkret. Samma National IC Fund som skapades för att stärka Kinas egen halvledarindustri var med och finansierade köpet.
Svensk tillverkningsteknik fördes därefter till fabriken i Peking. När mer teknik skulle överföras satte den svenska exportkontrollmyndigheten stopp.
För Kina kanske bolaget bara är vägen in. Tekniken är tillgången.
Fotnot: Fredrik Heyman och Fredrik Sjöholm, The Geoeconomic Footprint of Chinese Acquisitions: Micro-Evidence on Target Firms, IFN Working Paper nr 1569, publicerat 6 oktober 2026. Studien bygger på svenska registerdata för 1997–2021. Läs studien hos IFN